主场球衣会计处理,库存与收入确认引讨论
皇家马德里新赛季主场球衣在伯纳乌商店上架,贝林厄姆与姆巴佩的海报十分醒目。看似普通的零售动作,却因会计处理中的库存计量与收入确认时点,在商业圈引发讨论。球衣卖得好不好,不只关系到商品周转,还牵动俱乐部财报利润、欧足联财政公平审查,以及投资者对皇马经营的判断。
今年夏天,皇家马德里与阿迪达斯推出新款主场球衣。俱乐部通过伯纳乌实体店、线上商城和全球经销商同步铺货。财务团队面临选择,是向经销商发货时确认收入,还是等球衣真正卖到球迷手中再确认。两种做法会让同一批球衣落到不同报告期,利润因此出现差异。
按照国际财务报告准则,皇马需要判断控制权转移。若经销商取得球衣主导权并承担滞销风险,发货即可确认收入,同时结转存货成本。若合同允许退货或价格保护,收入只能递延。阿迪达斯支付的最低保证金,则按赛季分摊计入赞助收入,进入利润表。
争议集中在发货节奏。有分析认为,若皇马在赛季初把大量主场球衣压给经销商,收入会提前,渠道库存却可能积压。若采用寄售,收入滞后,但滞销风险留在俱乐部。审计师因此格外关注退货权、价格保护和无条件付款义务,避免收入被不当提前确认。
因此,准则背后的逻辑是控制权。球衣不是普通赠品,球迷购买后可以转售、穿着或收藏。经销商若只是代销,就不能把风险报酬转移。皇马必须证明对方有无条件付款义务,且不能随意退货。库存跌价准备也随之下调利润,主场球衣过季便大幅贬值。
收入确认时点改变,会让皇马季度财报更波动。欧冠夺冠或姆巴佩加盟后,主场球衣需求猛增,若库存不足就损失销售。若预估过高,季末打折清仓,毛利率下滑。库存周转天数与应收账款账龄,成为分析师追踪俱乐部经营的新指标,很重要。
巴塞罗那与耐克的主场球衣同样受关注,亚马尔和拉菲尼亚的球衣销量攀升。曼联与阿迪达斯、尤文图斯与阿迪达斯、拜仁慕尼黑与阿迪达斯、巴黎圣日耳曼与耐克,也面对批发与自营的确认差异。各家会计政策不同,比较财报时容易产生误解,需谨慎。
英超盈利与可持续规则、西甲工资帽、欧足联财政公平,都把收入确认纳入审查。若俱乐部把未售主场球衣提前计入收入,可能虚增当期利润,影响合规空间。曼城、切尔西、纽卡斯尔联的案例说明,会计政策并非纸面游戏,而是风险管理工具,牵动转会预算。
审计师会检查合同、发货单、退货记录和期后销售。皇马、巴塞罗那、曼联需要证明主场球衣收入真实。库存盘点覆盖伯纳乌商店、仓库与线上仓。教练安切洛蒂、弗里克、阿尔特塔不参与会计,但球队战绩直接影响球迷购买意愿与库存减值状况,值得跟踪。
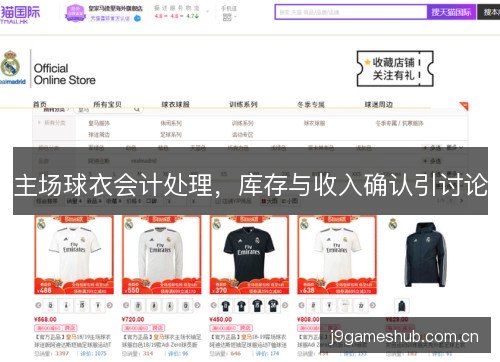
球迷购买主场球衣不仅是消费,也是身份认同。贝林厄姆、姆巴佩、哈兰德、萨卡、凯恩的球衣销量,会改变俱乐部库存计划。皇马常用预售、会员优先购和限量编号管理需求。会计上,预收款先计负债,待交付球衣再转收入,不能立即兑现利润,须谨慎确认。
欧冠决赛、世俱杯、欧洲杯和世界杯前后,主场球衣销售出现脉冲。皇马若在欧冠走远,贝林厄姆与维尼修斯的球衣需求激增,库存会计需预估。赛事成绩不确定,跌价准备判断困难。J9九游会若球队早早出局,经销商退货压力上升,收入确认争议随之放大,更复杂。
主场球衣库存与收入确认不是纯技术问题,它反映俱乐部商业模式的变化。自营零售比重上升,皇马、巴塞罗那和曼联更像零售企业。收入从赞助分摊转向商品销售,毛利率、周转率和退货率成为关键。会计政策因此影响估值与融资成本,值得重视。
更多俱乐部可能披露主场球衣销售政策,区分批发、寄售与自营。审计师会要求更细颗粒度,按门店、渠道和地区列示库存。阿迪达斯、耐克与皇马、巴塞罗那、曼联谈判新合同时,可能加入库存回购或销售保底条款。收入确认规则将更贴近终端销售场景。
对皇马这样的豪门,主场球衣会计处理会影响转会预算和财政公平空间。透明政策有助于投资者和球迷理解俱乐部真实经营。若收入确认过于激进,监管机构可能介入,要求重述报表。球衣不只是商品,它还是财报中的风险点,也是管理层的考题。
未来主场球衣可能采用区块链溯源、动态定价和按需生产,降低库存风险。收入确认将更接近终端销售,俱乐部与制造商的分成也更透明。皇马、巴塞罗那、曼联、拜仁慕尼黑和巴黎圣日耳曼的实践,会给足球产业提供模板。会计细节正成为竞技之外的竞争。